Plata legne, a desetak dana kasnije već računate koliko je ostalo do sledeće. Ne zato što nesmotreno trošite, nego zato što ne znate tačno gde novac odlazi. Ako vam to zvuči poznato, niste izuzetak: prosečno domaćinstvo u Srbiji je u 2025. godini mesečno trošilo nešto više nego što je imalo prihoda.
Dobra vest: da biste znali kako napraviti kućni budžet, ne treba vam ekonomski fakultet, skupa aplikacija ni mnogo slobodnog vremena. Treba vam jedno veče, izvod/i iz banke i jasan plan. U ovom vodiču prolazimo kroz šest koraka, pokazujemo primer budžeta za porodicu sa dvoje dece i kreditom i dajemo vam besplatnu tabelu da odmah krenete.
Ukratko:
- Kućni budžet je plan u kome svaki dinar dobija zadatak pre nego što ga potrošite.
- Prvih 30 dana samo pratite troškove, bez osuđivanja i bez rezova. Ukoliko više koristite mbanking i kartice – ovaj korak možete preskočiti tako što odmah koristite izvode iz banke.
- Godišnje troškove (slava, registracija, polazak u školu) podelite na 12 i odvajajte ih svakog meseca.
- Popularno pravilo 50/30/20 u Srbiji retko prolazi iz prve. Realniji početak je 70/20/10.
- Sve rate kredita zajedno najbolje je držati ispod 30% primanja.
- Štednju uplaćujte prvu, na dan plate, a ne od onoga što ostane.
Zašto je kućni budžet važan baš sada
Krenimo od brojki. Prosečna neto plata u Srbiji u julu 2026. bila je 121.346 dinara, ali polovina zaposlenih zarađuje do 95.036 dinara, pokazuju podaci Republičkog zavoda za statistiku. Istovremeno, prosečna potrošačka korpa za tročlano domaćinstvo u maju 2026. koštala je 110.739 dinara, a minimalna 57.188 dinara.
Drugim rečima, jedna tipična plata ne pokriva prosečnu korpu. Većina porodica zato živi od dve plate, uz dodatke, honorare ili pomoć bake i deke, i tu se pregled najlakše izgubi.
Anketa o potrošnji domaćinstava pokazuje i gde novac najčešće odlazi. U 2025. godini domaćinstva su na hranu i bezalkoholna pića trošila 36,6% budžeta, na stanovanje i režije 16,1%, a na prevoz 9%. Samo te tri stavke odnose više od 60% kućnog budžeta.
Tu su i krediti. Građani Srbije su krajem 2025. bankama dugovali 1.932 milijarde dinara, 19% više nego godinu dana ranije, a rast su najviše vukli gotovinski krediti.
Kućni budžet ne povećava platu – ali pokazuje gde ona curi i daje vam priliku da novac usmerite tamo gde vama nešto znači, umesto da ga mesec potroši umesto vas.
Šta je kućni budžet?
Kućni budžet je jednostavan plan: koliko novca ulazi u kuću i gde će otići. To nije dijeta, nije spisak zabrana i nije beleženje svake kafe do kraja života.
Dobar budžet radi tri stvari:
- pokazuje koliko zaista trošite,
- unapred raspoređuje novac na ono što je važno,
- ostavlja deo za rezervu i budućnost.
Ako ste nekada pokušali pa odustali, verovatno je budžet bio previše strog. Zato krećemo polako.
Kako napraviti kućni budžet u 6 koraka
1. Saberite sva primanja, ali samo sigurna
Upišite neto iznose koje porodica dobija svakog meseca: plate, penzije, dečiji ili roditeljski dodatak, redovne honorare. Ako neko od vas ima promenljiv prihod, računajte prosek slabijih meseci, ne najboljih.
Neredovan novac, poput bonusa, povraćaja poreza ili novca koji deca dobiju za rođendan, ne ulazi u osnovni budžet. Kada stigne, unapred znate šta s njim: deo u rezervu, deo u štednju, deo za zadovoljstvo. O tome kako da se rasporedi novac koji deca dobiju na poklon pisali smo u tekstu Novac kao rođendanski poklon: da ili ne?
2. Pratite troškove 30 dana
Pre nego što bilo šta menjate, mesec dana samo beležite. Najlakše je krenuti od izvoda i mobilnog bankarstva, jer mnoge aplikacije već razvrstavaju plaćanja po kategorijama. Gotovinu zapisujte odmah, u telefon ili svesku, jer ona najlakše nestane bez traga.
Na kraju meseca većina porodica se iznenadi istim stvarima: koliko odlazi na sitne kupovine „usput“, dostavu hrane, pretplate koje niko ne koristi i džeparac koji se deli bez plana.
3. Podelite troškove u tri grupe
- Fiksni troškovi: isti iznos svakog meseca. Kirija ili rata stambenog kredita, rate ostalih kredita, vrtić, internet, telefoni.
- Promenljivi troškovi: postoje svakog meseca, ali iznos varira. Hrana, higijena, struja, gorivo, izlasci.
- Povremeni troškovi: stižu jednom ili nekoliko puta godišnje, pa nas „iznenade“ iako znamo da dolaze. Registracija automobila, porez na imovinu, slava, rođendani, Nova godina, letovanje, polazak u školu.
Povremeni troškovi su najčešći razlog zašto budžet pukne. Rešenje je jednostavno: saberite ih za celu godinu, podelite sa 12 i taj iznos odvajajte svakog meseca na poseban račun. Kada stigne septembar, novac za udžbenike već čeka.
4. Izaberite pravilo podele koje odgovara vašim primanjima
Najpoznatije je pravilo 50/30/20, koje su popularizovale Elizabeth Warren i Amelia Warren Tyagi u knjizi „All Your Worth“: 50% primanja za nužne troškove, 30% za želje i 20% za štednju.
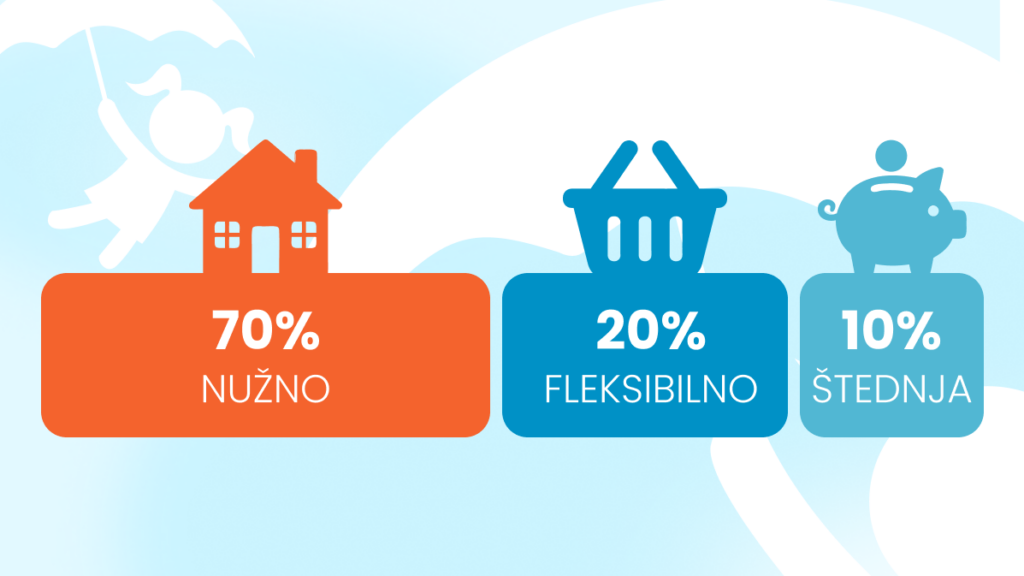
U Srbiji, međutim, prosečnom domaćinstvu samo hrana i režije odnesu više od polovine budžeta. Zato je za početak realnije pravilo 70/20/10:
Grupa | Udeo | Šta ulazi |
Nužno | 70% | stanovanje, režije, hrana, prevoz, osnovni troškovi dece, rate kredita |
Fleksibilno | 20% | povremeni troškovi, odeća, aktivnosti dece, izlasci, pokloni |
Štednja | 10% | rezervni fond, štednja za decu, prevremena otplata duga |
Ovo nije pravilo koje je uklesano u kamen, već polazna tačka. Ako vam nužni troškovi danas odnose 85%, cilj nije da sutra budu 70%, nego da svakih nekoliko meseci budu za koji procenat niži.
5. Prvo platite sebe
Najčešća greška početnika je štednja „od onoga što ostane“. Na kraju meseca obično ne ostane ništa. Zato okrenite redosled: na dan plate trajnim nalogom prebacite iznos za štednju na poseban račun, pa tek onda raspolažite ostatkom.
Prvi cilj je rezervni fond: novac za kvar automobila, bolovanje ili bilo koji neplaniran trošak, kako ne biste svaki put ulazili u minus. Za početak je dovoljan iznos jedne mesečne plate. Dugoročno, cilj su troškovi domaćinstva za tri do šest meseci.
6. Jednom mesečno, 15 minuta za pregled
Izaberite stalan dan, recimo prvu nedelju posle plate, i uporedite plan sa stvarnim troškovima. Gde ste probili budžet? Zašto? Da li je plan bio nerealan ili je mesec bio izuzetak?
Prva tri meseca služe da ga podesite prema stvarnom životu. Posle toga ide skoro samo od sebe.
Primer kućnog budžeta: porodica sa dvoje dece i kreditom
Uzmimo četvoročlanu porodicu iz Niša. Roditelji zajedno zarađuju 200.000 dinara neto, otplaćuju stambeni i jedan gotovinski kredit, a deca idu u vrtić i u školu.
Stavka | Iznos (din) | Udeo |
Rata stambenog kredita | 38.000 | 19% |
Režije, internet i telefoni | 18.000 | 9% |
Hrana i higijena | 52.000 | 26% |
Prevoz i gorivo | 10.000 | 5% |
Vrtić i užina | 12.000 | 6% |
Rata gotovinskog kredita | 10.000 | 5% |
Nužno ukupno | 140.000 | 70% |
Povremeni troškovi (godišnji iznos podeljen sa 12) | 12.000 | 6% |
Odeća i obuća | 8.000 | 4% |
Treninzi i aktivnosti dece | 8.000 | 4% |
Izlasci, pokloni, hobiji | 12.000 | 6% |
Fleksibilno ukupno | 40.000 | 20% |
Rezervni fond | 10.000 | 5% |
Štednja za decu (2 x 5.000) | 10.000 | 5% |
Štednja ukupno | 20.000 | 10% |
UKUPNO | 200.000 | 100% |
Šta ova tabela pokazuje:
- Rate su pod kontrolom. Oba kredita zajedno iznose 48.000 dinara, odnosno 24% primanja.
- Godišnji troškovi nisu iznenađenje. Odvajanjem 12.000 dinara mesečno porodica ima 144.000 dinara godišnje za slavu, rođendane, registraciju, letovanje i polazak u školu, bez novog minusa.
- Štednja je mala, ali redovna. Za godinu dana to je 240.000 dinara, od čega je 120.000 namenjeno deci.
Vaše brojke će biti drugačije, i to je u redu. Važno je samo da zbir svih stavki bude jednak primanjima: svaki dinar ima svoj zadatak.
Kako budžetirati kada imate kredit
Kredit sam po sebi nije greška. Problem nastaje kada rate rastu brže od primanja, a budžet se pravi od onoga što preostane posle njih.
Koliki deo primanja sme da ide na rate
Banke računaju stepen zaduženosti: koliko vam od redovnih neto primanja odlazi na sve kreditne obaveze, uključujući dozvoljeni minus i kreditne kartice. Propisi Narodne banke Srbije kao referentnu vrednost koriste stepen zaduženosti od 60%. To je, međutim, granica za banke, a ne preporuka za porodicu.
Kao orijentir za porodični budžet, zdravije je da sve rate zajedno budu ispod 30% primanja. Između 30% i 40% budžet je tesan i svaki neplaniran trošak boli. Iznad toga, smanjenje duga je prioritet pre bilo koje nove kupovine na rate.
Plan otplate u četiri koraka
- Popišite sve dugove. Kredite, kartice, minus, kupovine na rate. Ako niste sigurni šta sve otplaćujete, prvi izveštaj Kreditnog biroa u kalendarskoj godini je besplatan.
- Rate tretirajte kao fiksni trošak. One idu u budžet odmah posle stanovanja i hrane, nikako „ako ostane“.
- Prvo izađite iz minusa. Dozvoljeni minus je jedan od najskupljih oblika zaduživanja: prosečna kamata u martu 2026. bila je 17,5% godišnje. Novac koji vam svakog meseca „fali do plate“ često je upravo minus koji se nikad ne zatvori.
- Izaberite metodu otplate. Kod metode lavine sav višak usmeravate na dug sa najvećom kamatom, što na kraju košta najmanje. Kod metode grudve snega prvo zatvarate najmanji dug, što brže daje osećaj napretka. Obe rade, ako ih se držite.
Novi kredit za zatvaranje starih ima smisla samo ako je ukupan trošak, izražen kroz efektivnu kamatnu stopu (EKS), zaista niži. I još nešto: čak i dok otplaćujete dugove, odvajajte mali rezervni fond. Bez njega će svaki pokvaren frižider završiti kao novi minus.
Kućni budžet kada imate više dece
Sa svakim detetom troškovi rastu, ali ne uvek srazmerno. Krevetac, kolica i deo odeće prelaze sa starijeg na mlađe dete. Užina, treninzi, ekskurzije i udžbenici, s druge strane, množe se brojem dece. Komplet udžbenika za niže razrede u septembru 2025. koštao je od 11.000 do 12.000 dinara, a za osmi razred i do 25.500 dinara, prema pregledu cena objavljenom pred početak školske godine.
Nekoliko pravila koja olakšavaju budžet porodice sa više dece:
- Svako dete ima svoj red u budžetu. Vrtić ili škola, aktivnosti, odeća. Tako vidite gde troškovi rastu i lakše planirate trenutak kada mlađe dete krene u školu.
- Septembar i decembar planirajte od januara. Polazak u školu i praznici su dva najskuplja perioda u godini. Koliko porodice troše oko praznika pisali smo u tekstu Koliko novca trošimo za vreme praznika.
- Državnu pomoć vodite kao namenski prihod. Roditeljski dodatak za drugo, treće i četvrto dete isplaćuje se u mesečnim ratama, a dečiji dodatak dobijaju porodice čija su primanja ispod propisanog cenzusa. Aktuelne iznose proverite na sajtu Ministarstva za brigu o porodici i demografiju. Najbolje je da taj novac ne utone u opšti budžet, već da ide direktno na potrebe ili štednju za dete.
- Proverite lokalnu pomoć. Pojedini gradovi daju jednokratnu pomoć za udžbenike i pribor. Niš je, na primer, 2025. godine prvi put isplatio 20.000 dinara za te namene. Raspitajte se u svojoj opštini.
- Uključite decu. Starija deca mogu da dobiju sopstveni mali budžet kroz džeparac. Ideje kako to da izgleda imate u tekstu Pet zanimljivih načina da deca uče o novcu kod kuće.
Najčešće greške početnika
- Previše strog plan. Budžet bez ijednog dinara za zadovoljstvo traje dve nedelje. Ostavite prostor za kafu, izlazak i male radosti.
- Zaboravljeni godišnji troškovi. Slava, registracija i rođendani nisu iznenađenje, već plan koji niko nije zapisao.
- Štednja od ostatka. Ostatka skoro nikad nema. Štednja ide prva.
- Nepraćena gotovina. Kartica ostavlja trag, novčanica ne.
- Odustajanje posle lošeg meseca. Jedan probijen mesec nije neuspeh, već informacija za sledeći plan.
Tabela, aplikacija ili koverte?
Alat je manje važan od navike. Izaberite onaj koji ćete zaista koristiti:
- Tabela daje najviše kontrole i lako se prilagođava porodici. Napravili smo besplatnu tabelu kućnog budžeta sa mesečnim planom, povremenim troškovima i pregledom kredita. Formule računaju same, vi samo upisujete iznose. Ako imate stariji Excel (2003 ili raniji), preuzmite verziju za starije Excele.
- Mobilno bankarstvo već razvrstava plaćanja karticom i odlično služi za praćenje, ali ne vidi gotovinu i ne pravi plan umesto vas.
- Metoda koverti je stara, ali radi: gotovinu za hranu, izlaske i džeparac na početku meseca podelite u koverte. Kada se koverta isprazni, ta kategorija je zatvorena do sledeće plate.

Gde se u budžetu uklapa štednja za decu
Kada budžet počne da radi, pojavi se novo pitanje: šta sa novcem koji redovno ostaje? Redosled koji ima smisla za većinu porodica izgleda ovako:
- mali rezervni fond, u visini jedne plate,
- izlazak iz minusa i otplata najskupljih dugova,
- veći rezervni fond, za tri do šest meseci troškova,
- dugoročni ciljevi, poput školovanja dece.
Ciljevi mogu da teku paralelno, kao u našem primeru, ali je dobro znati šta je prioritet.
Štednja za decu je poseban cilj jer ima jasan rok. Znate otprilike kada dete kreće na fakultet ili kada će mu trebati novac za prvi samostalni korak. Koliko košta školovanje pisali smo u tekstu Koliko košta studiranje u Srbiji?, a ti iznosi se ne skupljaju za godinu dana.
Zato je dobro da ta štednja bude odvojena, redovna i automatska. Kada se uplaćuje svakog meseca kao i svaka druga obaveza, budžet je vidi i ona ne zavisi od toga kako je prošao mesec. Čak i 5.000 dinara mesečno, od rođenja do 18. godine, samo kroz uplate daje 1.080.000 dinara.
Zaključak
Kućni budžet nije za one koji imaju mnogo novca, već za one koji žele da znaju gde njihov novac ide. Počnite od praćenja, rasporedite primanja na nužno, fleksibilno i štednju i dajte sebi tri meseca da plan podesite prema stvarnom životu.
Kada budžet proradi, novac prestaje da bude izvor stresa na kraju meseca i postaje alat za ono što vam je važno. A za većinu roditelja to je, pre svega, sigurnija budućnost dece.
Napravili ste u budžetu mesto za štednju za decu?
U Dečijoj štednji upoređujemo programe dečije štednje vodećih osiguravajućih kuća u Srbiji i pomažemo vam da izaberete onaj koji odgovara vašem budžetu. Štednja može da počne od oko 25 € mesečno, u dinarima ili evrima, a iznos uplate može da se menja kako se menjaju i vaše mogućnosti.
Popunite kratak upitnik ili nam pišite i javićemo vam se sa predlogom, bez ikakve obaveze.
Iznosi u tekstu su informativni, prikupljeni u oktobru 2026. godine, i mogu se promeniti. Primer budžeta je ilustracija, a ne finansijski savet.